
Payment Gateway untuk Perusahaan: 7 Hal yang Perlu Disiapkan Sebelum Implementasi
Ketika perusahaan mulai menerima semakin banyak pembayaran digital, pertanyaan yang muncul biasanya bukan lagi apakah perlu menyediakan pembayaran online, melainkan bagaimana sistem pembayaran tersebut dapat masuk ke dalam operasional perusahaan secara aman, efisien, dan terukur.
Kebutuhan tersebut semakin relevan di Indonesia. Bank Indonesia mencatat volume transaksi pembayaran digital mencapai 14,26 miliar transaksi pada kuartal IV 2025, tumbuh 39,21% secara tahunan. Pada Januari 2026 saja, volume transaksi pembayaran digital mencapai 4,79 miliar transaksi, tumbuh 39,65% secara tahunan.
Bagi perusahaan, pertumbuhan ini membawa peluang sekaligus pekerjaan rumah. Semakin banyak transaksi, kanal pembayaran, cabang, pelanggan, dan sistem internal yang terlibat, semakin penting bagi perusahaan untuk memiliki infrastruktur pembayaran yang mampu bekerja secara terintegrasi.
Artikel ini membahas tujuh hal yang sebaiknya dipersiapkan sebelum perusahaan memilih dan mengimplementasikan payment gateway untuk perusahaan, khususnya dari sisi kebutuhan bisnis, integrasi teknologi, keamanan, compliance, hingga pengelolaan transaksi.
Jawaban Singkat: Apa yang Perlu Disiapkan Perusahaan?
Perusahaan perlu menyiapkan kebutuhan transaksi, metode pembayaran, arsitektur integrasi, keamanan, compliance, proses settlement dan rekonsiliasi, serta kesiapan operasional sebelum mengimplementasikan payment gateway. Payment gateway yang dipilih sebaiknya mampu terintegrasi dengan sistem perusahaan dan memiliki kapasitas yang dapat mengikuti pertumbuhan volume transaksi serta kebutuhan bisnis.
Checklist singkat
| Area | Yang Perlu Disiapkan |
|---|---|
| Kebutuhan bisnis | Jenis transaksi, volume, customer, dan use case |
| Payment channel | Metode pembayaran yang dibutuhkan |
| Integrasi | API, ERP, CRM, billing, POS, aplikasi, atau sistem internal |
| Security | Perlindungan data, autentikasi, monitoring, dan incident handling |
| Compliance | Status perizinan dan kewajiban yang relevan |
| Finance | Settlement, reporting, dan rekonsiliasi |
| Operasional | SLA, technical support, scalability, dan maintenance |
Mengapa Perusahaan Perlu Mempersiapkan Payment Gateway dengan Matang?
Payment gateway sering terlihat sederhana dari sisi pengguna. Customer memilih metode pembayaran, menyelesaikan transaksi, lalu menerima konfirmasi pembayaran.
Di belakang proses tersebut terdapat rangkaian sistem yang menghubungkan customer, merchant, penyedia jasa pembayaran, bank atau payment channel, serta sistem internal perusahaan.
Untuk perusahaan dengan volume transaksi yang tinggi, kompleksitasnya dapat bertambah dengan cepat.
Bayangkan sebuah perusahaan yang memiliki website, aplikasi, beberapa cabang, sistem billing, ERP, dan customer database. Jika setiap kanal memiliki mekanisme pembayaran dan pencatatan sendiri, finance dan IT dapat menghadapi pekerjaan tambahan setiap kali perlu melakukan pengecekan transaksi.
Masalah biasanya muncul pada hal-hal seperti:
- Status pembayaran tidak langsung masuk ke sistem internal.
- Data transaksi harus dipindahkan secara manual.
- Finance membutuhkan waktu lebih lama untuk melakukan rekonsiliasi.
- Customer service kesulitan mengecek status transaksi.
- Perusahaan memiliki beberapa dashboard untuk kanal pembayaran berbeda.
- Penambahan metode pembayaran membutuhkan integrasi baru.
- Gangguan pada satu sistem dapat memengaruhi proses transaksi.
Karena itu, implementasi payment gateway sebaiknya dimulai dari kebutuhan bisnis, bukan dari daftar fitur vendor semata.
Baca juga: Bagaimana Payment Gateway Mendukung Pertumbuhan Bisnis Jangka Panjang?
Memahami Payment Gateway untuk Perusahaan
Secara sederhana, payment gateway merupakan bagian dari infrastruktur yang membantu memproses transaksi pembayaran antara merchant dan berbagai kanal pembayaran.
Dalam konteks perusahaan, payment gateway dapat berfungsi sebagai lapisan penghubung antara sistem bisnis dan infrastruktur pembayaran.
Gambaran sederhananya:
Customer → Sistem Perusahaan → Payment Gateway → Payment Channel → Otorisasi → Konfirmasi → Sistem Perusahaan
Setelah transaksi berhasil, informasi pembayaran dapat diteruskan kembali ke sistem perusahaan untuk kebutuhan seperti:
- Pencatatan transaksi
- Update status invoice
- Rekonsiliasi
- Reporting
- Monitoring
- Customer service
- Accounting
- Analisis transaksi
Bank Indonesia saat ini mengatur industri sistem pembayaran melalui PBI No. 10 Tahun 2025 tentang Pengaturan Industri Sistem Pembayaran, yang berlaku sejak 31 Maret 2026. Regulasi tersebut mencakup aktivitas sistem pembayaran, produk, pricing, struktur industri, tata kelola, manajemen risiko, data dan informasi, perlindungan konsumen, hingga pengawasan.
Artinya, perusahaan yang sedang memilih payment gateway perlu memahami siapa pihak yang menyediakan layanan, aktivitas apa yang dilakukan, serta bagaimana status dan tanggung jawab masing-masing pihak dalam ekosistem pembayaran.
Bagaimana alur transaksi payment gateway bekerja?
| Tahap | Proses | Kebutuhan Perusahaan |
|---|---|---|
| 1 | Customer membuat transaksi | Order atau invoice tersedia |
| 2 | Sistem membuat payment request | Data transaksi dikirim |
| 3 | Payment gateway meneruskan transaksi | Transaksi diarahkan ke channel |
| 4 | Customer melakukan pembayaran | Pembayaran diproses |
| 5 | Otorisasi | Transaksi diverifikasi |
| 6 | Status transaksi dikirim | Sistem menerima success, failed, atau pending |
| 7 | Settlement | Dana diselesaikan sesuai mekanisme |
| 8 | Rekonsiliasi | Payment dicocokkan dengan pencatatan internal |
Pada tahap awal, proses tersebut mungkin masih dapat ditangani secara manual. Ketika volume transaksi meningkat, kebutuhan otomatisasi menjadi jauh lebih terasa.
7 Hal yang Perlu Disiapkan Sebelum Implementasi Payment Gateway
1. Petakan Kebutuhan Transaksi Perusahaan Terlebih Dahulu
Sebelum memilih vendor, perusahaan perlu menjawab satu pertanyaan sederhana:
Untuk transaksi seperti apa payment gateway akan digunakan?
Kebutuhan perusahaan B2B tentu dapat berbeda dari retail, operator parkir, perusahaan transportasi, pengelola fasilitas, rumah sakit, SaaS, maupun perusahaan yang menerima pembayaran invoice.
Petakan setidaknya:
- Siapa yang melakukan pembayaran?
- Apa yang dibayar?
- Berapa rata-rata nilai transaksi?
- Berapa estimasi transaksi per hari atau bulan?
- Apakah transaksi bersifat sekali bayar atau berulang?
- Apakah perusahaan memiliki banyak cabang?
- Apakah transaksi berasal dari website, aplikasi, outlet, atau perangkat fisik?
- Apakah perusahaan membutuhkan invoice dan billing otomatis?
- Apakah pembayaran perlu terhubung dengan ERP atau accounting?
- Apakah perusahaan membutuhkan dashboard monitoring?
Hasil pemetaan ini akan menjadi business requirement yang jauh lebih berguna ketika perusahaan membandingkan beberapa penyedia payment gateway.
Jangan lupa menghitung skenario pertumbuhan
Volume transaksi saat ini bukan satu-satunya angka yang perlu digunakan.
Misalnya:
| Parameter | Kondisi Saat Ini | Target 2-3 Tahun |
|---|---|---|
| Transaksi bulanan | 50.000 | 200.000 |
| Cabang | 5 | 20 |
| Payment channel | 3 | 6 |
| Sistem terintegrasi | 2 | 5 |
| Customer | 10.000 | 50.000 |
Angka tersebut membantu perusahaan menentukan apakah solusi yang dipilih cukup untuk kebutuhan saat ini sekaligus mampu mengikuti ekspansi.
Bank Indonesia sendiri memperkirakan volume transaksi digital dapat mencapai 147,3 miliar transaksi pada 2030, sehingga skalabilitas menjadi aspek yang semakin relevan ketika perusahaan merancang infrastruktur pembayaran jangka panjang.
Baca juga: Menghitung ROI Implementasi Payment Gateway di Perusahaan
2. Tentukan Metode Pembayaran yang Benar-Benar Dibutuhkan
Tidak semua perusahaan membutuhkan seluruh metode pembayaran yang tersedia.
Yang lebih penting adalah menentukan metode berdasarkan perilaku customer dan karakter transaksi.
Beberapa channel yang dapat dipertimbangkan antara lain:
- Transfer bank
- Virtual account
- QRIS
- Kartu debit atau kredit
- E-wallet
- Direct debit
- Metode pembayaran lain yang sesuai dengan model bisnis
Perkembangan ekosistem pembayaran Indonesia menunjukkan bahwa perusahaan memiliki semakin banyak pilihan. Pada kuartal IV 2025, transaksi QRIS tumbuh 139,99% secara tahunan, sementara BI-FAST mencapai 1,36 miliar transaksi dalam periode yang sama.
Karena itu, pemilihan channel sebaiknya mempertimbangkan:
Customer → kebutuhan pembayaran → biaya → settlement → integrasi → reporting.
Misalnya, perusahaan yang menerima pembayaran invoice B2B mungkin lebih membutuhkan virtual account dan transfer bank daripada menyediakan terlalu banyak e-wallet.
Sebaliknya, bisnis retail dengan transaksi bernilai lebih kecil dapat membutuhkan QRIS, kartu, dan e-wallet sebagai prioritas.
3. Pastikan Payment Gateway Dapat Terintegrasi dengan Sistem Perusahaan
Inilah salah satu bagian yang sering menentukan berhasil atau tidaknya implementasi.
Perusahaan biasanya sudah memiliki sistem sebelum payment gateway diterapkan, seperti:
- ERP
- CRM
- Accounting system
- POS
- Billing system
- Website
- Mobile application
- Parking Management System
- Ticketing system
- Membership system
- Dashboard internal
Payment gateway idealnya dapat berkomunikasi dengan sistem tersebut melalui API atau mekanisme integrasi yang sesuai.
Bank Indonesia juga telah menetapkan SNAP atau Standar Nasional Open API Pembayaran untuk mendorong interkoneksi, interoperabilitas, keamanan, serta tata kelola dalam Open API Pembayaran. Standar tersebut mencakup aspek teknis, keamanan, data, autentikasi, otorisasi, enkripsi, dan pengelolaan akses API.
Contoh alur integrasi
Invoice dibuat → Customer membayar → Payment gateway memproses → Status pembayaran dikirim melalui API → ERP menerima status paid → Finance melakukan monitoring dan rekonsiliasi
Dengan alur seperti ini, payment gateway menjadi bagian dari workflow perusahaan.
Pertanyaan teknis yang sebaiknya diajukan kepada vendor:
- Apakah tersedia API?
- Apakah dokumentasi API lengkap?
- Apakah tersedia sandbox untuk testing?
- Bagaimana mekanisme authentication?
- Apakah tersedia webhook atau notification?
- Bagaimana sistem menangani callback yang gagal?
- Apakah API memiliki rate limit?
- Bagaimana versioning API dikelola?
- Bagaimana downtime ditangani?
4. Periksa Keamanan dan Perlindungan Data Sejak Awal
Pembayaran berkaitan dengan data yang sensitif dan transaksi finansial. Karena itu, keamanan perlu masuk dalam proses procurement sejak awal.
Bank Indonesia mewajibkan penyelenggara sistem pembayaran memenuhi prinsip tata kelola, manajemen risiko, standar keamanan sistem informasi, interkoneksi dan interoperabilitas, serta ketentuan peraturan perundang-undangan.
Perusahaan juga perlu memahami pembagian tanggung jawab keamanan antara merchant dan penyedia layanan.
Dalam konteks pembayaran berbasis kartu, PCI Security Standards Council menjelaskan bahwa melakukan outsourcing proses pembayaran tidak otomatis menghilangkan seluruh tanggung jawab merchant. Merchant tetap perlu memastikan penyedia layanan memenuhi kewajiban keamanan yang relevan dan memahami shared responsibility.
Risiko keamanan juga perlu dipandang sebagai risiko bisnis.
Verizon dalam 2025 Data Breach Investigations Report, yang menganalisis lebih dari 22.000 insiden dan 12.000 confirmed breaches, mencatat compromised credentials sebagai initial access vector pada 22% breach yang dianalisis.
Checklist keamanan untuk perusahaan
Sebelum implementasi, tanyakan:
- Bagaimana data transaksi diamankan?
- Bagaimana autentikasi dan otorisasi dilakukan?
- Bagaimana akses API dikelola?
- Apakah tersedia monitoring transaksi?
- Bagaimana fraud atau transaksi mencurigakan ditangani?
- Bagaimana incident response dilakukan?
- Apakah terdapat backup dan disaster recovery?
- Bagaimana business continuity dijalankan?
- Apa standar keamanan yang diterapkan vendor?
- Apa tanggung jawab perusahaan dan apa tanggung jawab vendor?
Baca juga: Keamanan Payment Gateway: Apa yang Harus Diperhatikan Perusahaan?
Untuk perusahaan dengan transaksi besar, pertanyaan seperti ini jauh lebih bernilai daripada hanya membandingkan biaya per transaksi.
5. Pahami Compliance dan Status Perizinan Penyedia
Aspek legal dan compliance perlu diperiksa sebelum kontrak ditandatangani.
Bank Indonesia menetapkan bahwa pihak yang bertindak sebagai Penyedia Jasa Pembayaran harus memperoleh izin dari Bank Indonesia sesuai ketentuan yang berlaku. Kerangka terbaru PBI No. 10 Tahun 2025 juga memperkuat pendekatan berbasis risiko dengan mempertimbangkan aspek transaksi, interkoneksi, kompetensi, manajemen risiko, dan infrastruktur teknologi informasi.
Perusahaan dapat meminta informasi seperti:
- Nama badan usaha penyedia layanan
- Status atau kategori izin yang relevan
- Aktivitas pembayaran yang dicakup
- Dokumen legal dan kontrak
- Kebijakan perlindungan data
- Ketentuan settlement
- Pembagian tanggung jawab antara merchant dan provider
- Ketentuan incident handling
- SLA dan service availability
Perusahaan juga perlu membedakan antara payment gateway sebagai teknologi dengan Penyedia Jasa Pembayaran sebagai pihak yang menjalankan aktivitas yang diatur.
Pembedaan ini membantu tim procurement, legal, IT, dan finance memahami siapa yang bertanggung jawab atas bagian tertentu dari transaksi.
6. Rancang Settlement, Reporting, dan Rekonsiliasi Sebelum Go-Live
Ada satu pertanyaan yang sering terlupakan ketika perusahaan memilih payment gateway:
Setelah customer membayar, bagaimana finance mengetahui bahwa uang dan data transaksinya sudah benar?
Transaksi yang berhasil di sisi customer belum tentu langsung menyelesaikan seluruh proses administrasi perusahaan.
Finance masih perlu mengetahui:
- Transaction ID
- Order atau invoice ID
- Nominal transaksi
- Payment method
- Waktu transaksi
- Status transaksi
- Settlement date
- Settlement amount
- Fee
- Refund
- Reversal
- Failed transaction
Idealnya, data tersebut dapat digunakan untuk membentuk alur:
Order → Payment → Transaction ID → Settlement → Accounting Record
Semakin tinggi volume transaksi, semakin penting struktur data tersebut.
Contoh sederhana:
Perusahaan menerima 10.000 pembayaran dalam satu bulan.
Jika finance harus memeriksa transaksi satu per satu, peningkatan volume transaksi akan langsung meningkatkan beban administratif.
Jika data payment dan settlement sudah terstruktur, perusahaan dapat mengembangkan proses rekonsiliasi yang lebih otomatis dan terkontrol.
Karena itu, ketika melakukan demo vendor, jangan hanya meminta vendor memperlihatkan payment page.
Minta mereka memperlihatkan:
dashboard transaksi → transaction detail → settlement report → reconciliation workflow → export/API data.
Di situlah perusahaan dapat melihat apakah solusi tersebut benar-benar cocok untuk operasional finance.
7. Siapkan Tim, SLA, dan Skenario Ketika Sistem Bermasalah
Implementasi payment gateway melibatkan lebih dari tim IT.
Setidaknya beberapa fungsi perlu memiliki peran yang jelas:
| Tim | Peran dalam Implementasi |
|---|---|
| Business/Management | Menentukan tujuan dan KPI |
| Finance | Settlement, fee, reporting, rekonsiliasi |
| IT | Integrasi, API, security, infrastructure |
| Legal/Compliance | Kontrak, regulasi, data, liability |
| Operations | Proses transaksi dan exception handling |
| Customer Service | Penanganan pertanyaan dan dispute |
| Vendor | Technical support, monitoring, maintenance |
Perusahaan juga perlu memiliki skenario ketika transaksi mengalami masalah.
Contohnya:
Customer sudah terdebit → sistem perusahaan belum menerima status sukses.
Siapa yang memeriksa?
Berapa lama maksimal responsnya?
Apakah transaksi dapat di-query berdasarkan transaction ID?
Bagaimana customer service memperoleh informasi?
Bagaimana proses refund atau reversal dilakukan?
Pertanyaan tersebut perlu memiliki jawaban sebelum sistem digunakan secara penuh.
SLA yang layak dibahas
- System availability
- Response time
- Incident severity
- Technical support
- Escalation procedure
- Maintenance window
- Recovery time
- Communication ketika terjadi gangguan
Bank Indonesia sendiri menempatkan keandalan dan keamanan infrastruktur sebagai bagian penting dalam penguatan industri sistem pembayaran.
Baca juga: Bagaimana Payment Gateway Membantu Efisiensi Operasional Perusahaan?
Seperti Apa Implementasi Payment Gateway dalam Operasional Perusahaan?
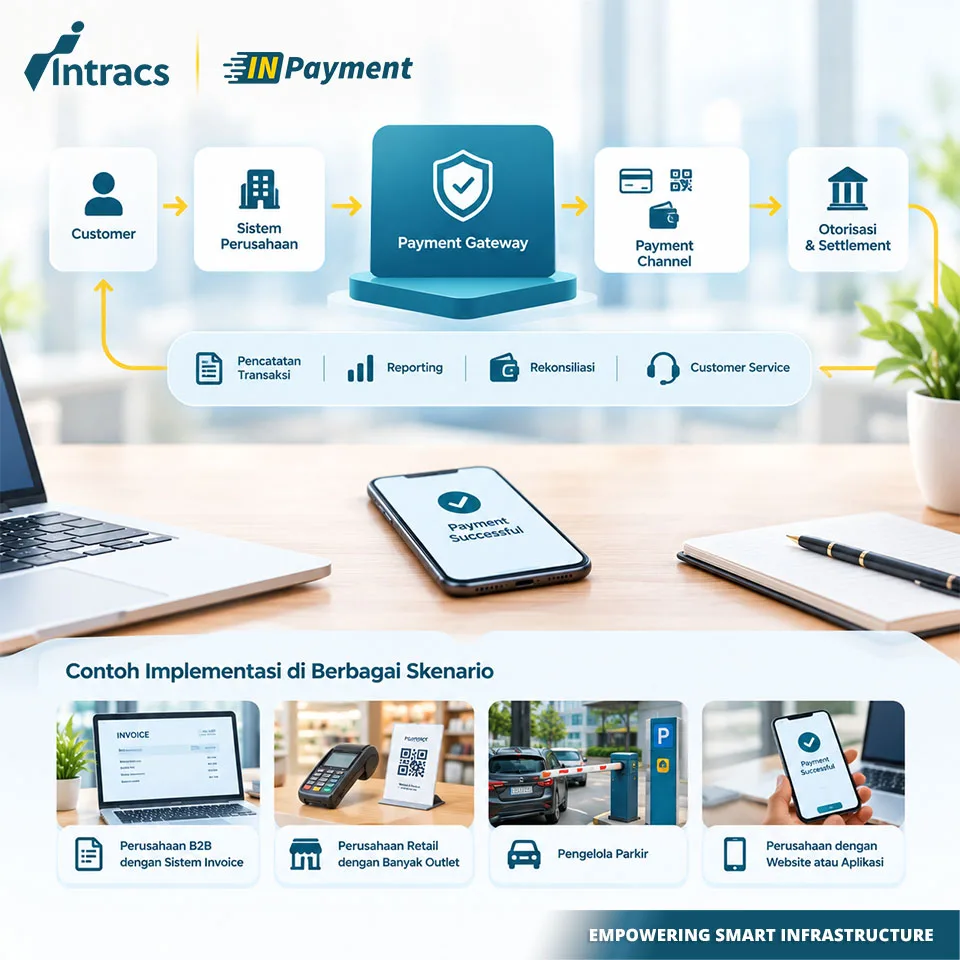
Kebutuhan payment gateway dapat muncul dari berbagai skenario.
Perusahaan B2B dengan sistem invoice
Customer menerima invoice → memilih metode pembayaran → melakukan pembayaran → payment gateway mengonfirmasi transaksi → sistem ERP memperbarui status invoice → finance memperoleh data settlement.
Perusahaan retail dengan banyak outlet
Customer melakukan pembayaran di berbagai outlet → transaksi diproses melalui payment gateway → data dikirim ke sistem pusat → manajemen dapat memantau transaksi dari berbagai lokasi.
Pengelola parkir
Customer masuk area parkir → sistem mencatat transaksi → customer membayar menggunakan channel digital → payment gateway memproses pembayaran → sistem parkir menerima konfirmasi → transaksi tercatat untuk monitoring dan reporting.
Perusahaan dengan website atau aplikasi
Customer memilih produk atau layanan → checkout → memilih payment method → payment gateway memproses pembayaran → aplikasi menerima status transaksi → order diproses setelah pembayaran terkonfirmasi.
Dalam seluruh skenario tersebut, kebutuhan akhirnya memiliki pola yang sama:
Pembayaran perlu terhubung dengan proses bisnis yang terjadi sebelum dan sesudah transaksi.
Checklist Sebelum Memilih Payment Gateway untuk Perusahaan
Jika perusahaan sudah masuk tahap vendor selection, checklist berikut dapat digunakan dalam proses evaluasi:
| Kriteria | Pertanyaan Evaluasi | Prioritas |
|---|---|---|
| Regulatory | Apakah status penyedia jelas dan sesuai aktivitas? | Tinggi |
| Payment method | Apakah channel sesuai kebutuhan customer? | Tinggi |
| API | Apakah API terdokumentasi dan mudah diintegrasikan? | Tinggi |
| Security | Bagaimana data dan transaksi dilindungi? | Tinggi |
| Reliability | Bagaimana availability dan incident handling? | Tinggi |
| Settlement | Apakah settlement dan laporan mudah dipantau? | Tinggi |
| Reconciliation | Apakah mendukung kebutuhan finance? | Tinggi |
| Scalability | Apakah kapasitas dapat mengikuti pertumbuhan? | Tinggi |
| Reporting | Apakah tersedia dashboard dan data transaksi? | Menengah-Tinggi |
| Support | Bagaimana SLA dan technical support? | Tinggi |
| Cost | Berapa total biaya penggunaan dan integrasi? | Menengah |
| Flexibility | Apakah mudah menambah use case atau channel? | Menengah |
Jangan hanya membandingkan MDR
Biaya transaksi memang penting. Tetapi perusahaan sebaiknya menghitung total cost of ownership.
Pertimbangkan:
Transaction fee + integration cost + maintenance + operational cost + reconciliation effort + potential downtime + support cost
Provider dengan biaya transaksi lebih rendah belum tentu menghasilkan biaya operasional yang lebih rendah jika sistemnya sulit diintegrasikan atau membutuhkan banyak pekerjaan manual.
Baca juga: 5 Tantangan Implementasi Payment Gateway yang Sering Terjadi di Perusahaan
Kapan Perusahaan Sudah Siap Mengimplementasikan Payment Gateway?
Perusahaan dapat dikatakan semakin siap apabila sudah memiliki:
- Use case pembayaran yang jelas
- Estimasi volume transaksi
- Target payment channel
- Sistem yang akan diintegrasikan
- PIC dari setiap departemen
- Requirement security
- Requirement compliance
- Settlement dan reconciliation workflow
- SLA dan support requirement
- Target implementasi dan testing
- Skenario handling untuk transaksi gagal
Jika sebagian besar checklist tersebut sudah tersedia, perusahaan dapat mulai masuk ke tahap vendor evaluation, technical discussion, sandbox testing, dan proof of concept.
Proses tersebut membantu perusahaan melihat apakah solusi yang dipilih benar-benar sesuai dengan kondisi operasional, bukan hanya terlihat menarik saat presentasi vendor.
Membangun Payment Infrastructure yang Siap Berkembang Bersama Bisnis
Pertumbuhan pembayaran digital di Indonesia menunjukkan bahwa kebutuhan perusahaan terhadap infrastruktur pembayaran akan terus berkembang. Pada Januari 2026, transaksi pembayaran digital mencapai 4,79 miliar transaksi dan tumbuh 39,65% secara tahunan.
Bagi perusahaan, implikasinya cukup jelas. Sistem pembayaran perlu dipikirkan sebagai bagian dari arsitektur bisnis yang menghubungkan customer, transaksi, sistem internal, finance, data, dan operasional.
Di titik ini, pemilihan payment gateway untuk perusahaan sebaiknya tidak berhenti pada pertanyaan seperti “metode pembayaran apa yang tersedia?” atau “berapa biaya per transaksi?”
Pertanyaan yang lebih relevan adalah:
Seberapa baik solusi tersebut dapat masuk ke ekosistem perusahaan, seberapa aman infrastrukturnya, seberapa mudah data transaksinya dikelola, dan apakah sistem tersebut dapat berkembang bersama kebutuhan bisnis?
Baca juga: Strategi Memilih Payment Gateway B2B yang Tepat untuk Efisiensi dan Skalabilitas Bisnis
IN-Payment dari Intracs

Intracs mengembangkan IN-Payment sebagai bagian dari solusi teknologi pembayaran yang dapat mendukung kebutuhan transaksi dan integrasi di berbagai lingkungan bisnis.
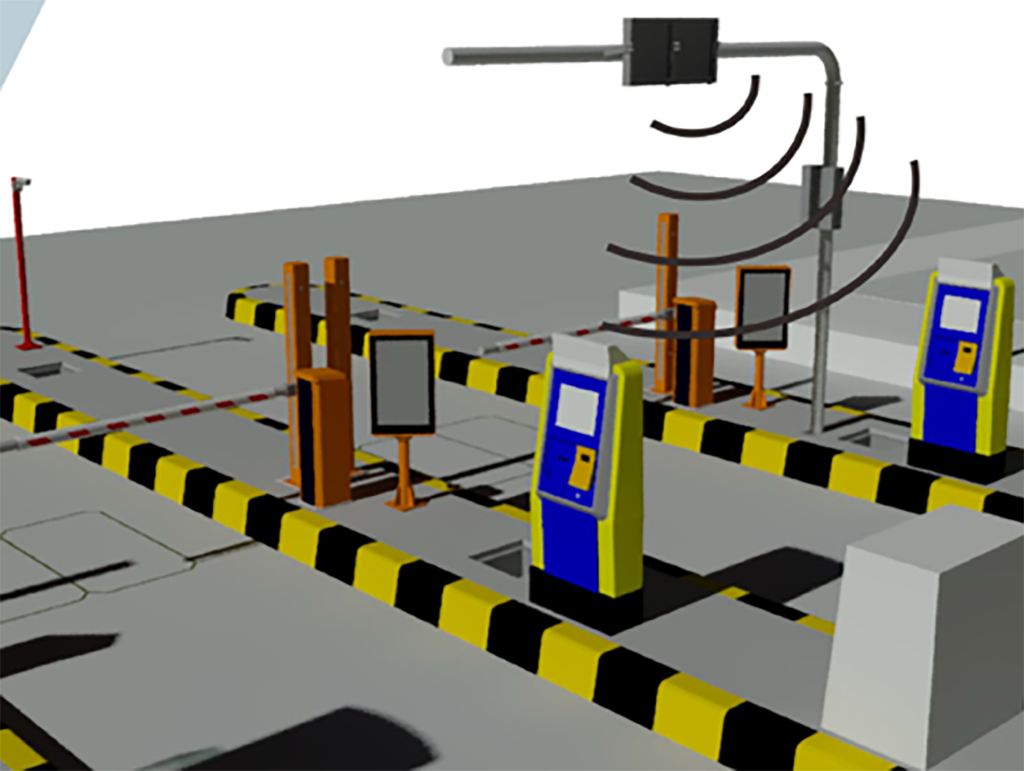
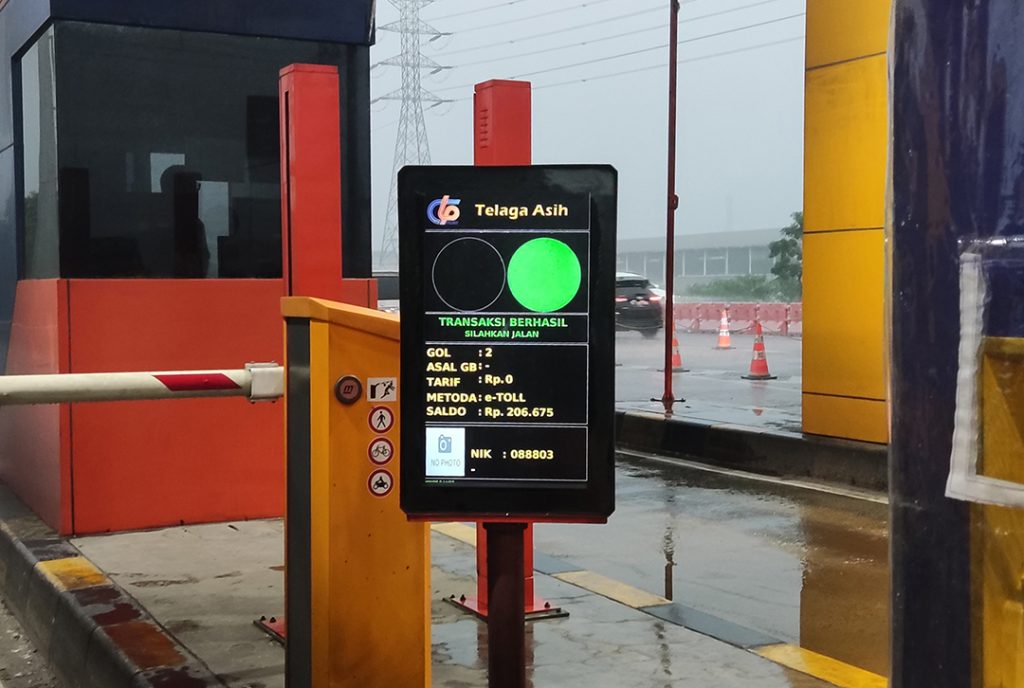
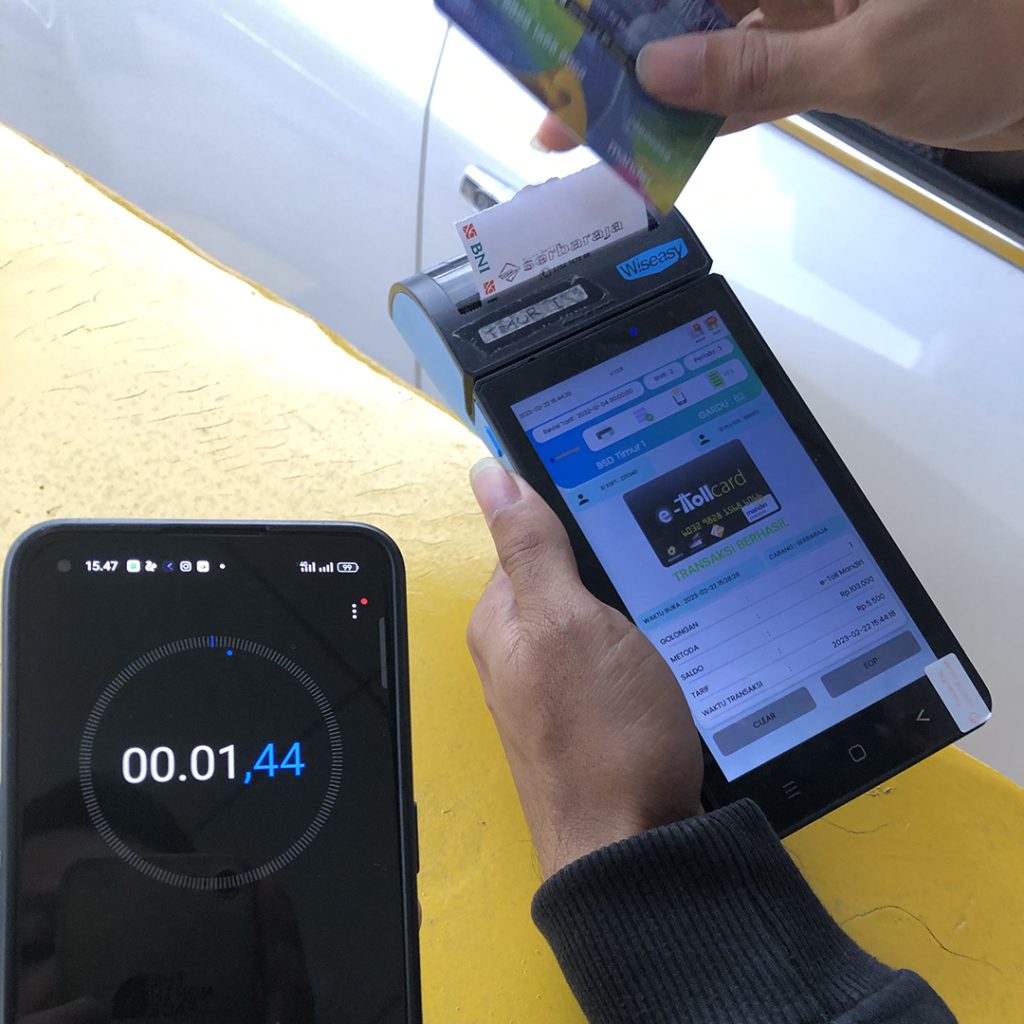
Pengalaman Intracs dalam teknologi transaksi mencakup berbagai kebutuhan seperti sistem pembayaran tol, perangkat transaksi, dan solusi pembayaran yang terhubung dengan infrastruktur operasional. Produk IN-Payment di situs resmi Intracs mencakup solusi seperti GTO Single, GTO Multi, Mobile Reader, dan Reader.
Untuk kebutuhan perusahaan yang memerlukan integrasi lebih luas, pendekatan payment gateway dapat dikembangkan agar terhubung dengan sistem seperti ERP, CRM, billing, POS, aplikasi, maupun sistem operasional lainnya, bergantung pada kebutuhan dan arsitektur masing-masing proyek.
Intracs juga telah membahas penerapan payment gateway untuk kebutuhan B2B, termasuk integrasi dengan sistem internal dan kebutuhan monitoring transaksi.
Sudah siap mengevaluasi kebutuhan payment gateway perusahaan?
Jika perusahaan Anda sedang mempertimbangkan implementasi payment gateway, langkah berikutnya adalah memetakan kebutuhan transaksi, sistem yang akan diintegrasikan, metode pembayaran, serta kebutuhan settlement dan reporting.
Konsultasikan kebutuhan payment gateway perusahaan Anda bersama tim Intracs dan diskusikan bagaimana IN-Payment dapat disesuaikan dengan ekosistem bisnis yang sudah berjalan.
Dengan requirement yang jelas sejak awal, proses pemilihan dan implementasi dapat dilakukan dengan lebih terarah, terukur, dan sesuai dengan kebutuhan operasional perusahaan.
Hubungi Intracs untuk mendiskusikan kebutuhan payment gateway dan integrasi sistem pembayaran perusahaan Anda.
WhatsApp | Instagram | LinkedIn | Website
Referensi
- Bank Indonesia, Peraturan Bank Indonesia Nomor 10 Tahun 2025 tentang Pengaturan Industri Sistem Pembayaran.
- Bank Indonesia, Standar Nasional Open API Pembayaran (SNAP).
- Bank Indonesia, Tinjauan Kebijakan Moneter Februari 2026.
- Bank Indonesia, Kinerja Transaksi Ekonomi dan Keuangan Digital Triwulan IV 2025.
- PCI Security Standards Council, PCI DSS dan tanggung jawab merchant ketika payment processing di-outsourcing.
- Verizon, 2025 Data Breach Investigations Report.
- Intracs, Produk IN-Payment.
- Intracs, Strategi Memilih Payment Gateway B2B yang Tepat untuk Efisiensi dan Skalabilitas Bisnis.




Leave a Reply