 Skip to content

Transaksi Digital Meningkat, Rekonsiliasi Masih Manual? Evaluasi Sistem Pembayaran Perusahaan Anda

Pendahuluan: Ketika Volume Transaksi Bertambah, Apakah Proses Keuangan Ikut Berkembang?
Bagi perusahaan yang melayani banyak pelanggan, mengelola sejumlah cabang, atau menjalankan transaksi dalam volume tinggi, pertumbuhan bisnis biasanya diikuti oleh meningkatnya aktivitas pembayaran. Setiap transaksi menghasilkan data yang perlu dicatat, diverifikasi, dicocokkan, dan dilaporkan kepada tim keuangan.
Persoalan mulai muncul ketika pertumbuhan transaksi tidak diikuti dengan pembaruan proses operasional. Pembayaran sudah diterima melalui berbagai kanal digital, tetapi Finance masih harus mengunduh laporan dari beberapa platform, mencocokkan mutasi rekening secara manual, hingga memeriksa satu per satu transaksi yang statusnya belum jelas.
Situasi seperti ini dapat menyita waktu kerja, memperlambat penyusunan laporan keuangan, dan meningkatkan risiko kesalahan pencatatan. Ketika perusahaan memiliki banyak titik transaksi, perbedaan waktu pencatatan, format data, hingga biaya administrasi dari masing-masing penyedia layanan juga dapat membuat proses rekonsiliasi semakin kompleks.
Gambaran tersebut semakin relevan jika melihat perkembangan transaksi digital di Indonesia. Dalam Laporan Perekonomian Indonesia 2025, Bank Indonesia mencatat volume transaksi pembayaran digital mencapai sekitar 49,76 miliar transaksi sepanjang 2025, dengan pertumbuhan sekitar 34,1% dibandingkan tahun sebelumnya. Adopsi Standar Nasional Open API Pembayaran (SNAP) juga terus berkembang, dengan pangsa sekitar 96% dari volume transaksi pembayaran antarpelaku industri pada 2025.
Angka tersebut memperlihatkan semakin luasnya penggunaan layanan pembayaran digital sekaligus meningkatnya kebutuhan terhadap konektivitas antarsistem. Bagi perusahaan, perkembangan ini menjadi alasan untuk mengevaluasi apakah infrastruktur pembayaran yang digunakan sudah mampu mendukung kebutuhan operasional saat ini.
Lantas, aspek apa saja yang perlu diperiksa sebelum perusahaan memutuskan untuk mempertahankan, meningkatkan, atau mengganti sistem pembayaran yang digunakan?
Apa Itu Sistem Pembayaran Perusahaan dan Bagaimana Cara Kerjanya?
Sistem pembayaran perusahaan adalah rangkaian proses, teknologi, kanal, dan layanan yang digunakan bisnis untuk menerima, memproses, mencatat, serta memantau transaksi pembayaran. Sistem ini dapat menghubungkan pelanggan, perusahaan, bank, penyedia jasa pembayaran, dan aplikasi internal agar setiap transaksi tercatat secara akurat serta dapat ditelusuri.
Dalam praktiknya, sistem pembayaran perusahaan dapat melibatkan beberapa komponen yang bekerja secara berkesinambungan.
1. Kanal dan metode pembayaran
Kanal pembayaran merupakan sarana yang digunakan pelanggan atau mitra bisnis untuk menyelesaikan transaksi. Pilihannya bergantung pada model bisnis, kebutuhan pelanggan, dan karakteristik transaksi.
Beberapa metode yang umum digunakan meliputi:
- Virtual Account (VA): Memudahkan identifikasi pembayaran berdasarkan nomor rekening virtual yang ditentukan untuk pelanggan atau transaksi tertentu.
- QRIS: Memungkinkan pembayaran melalui pemindaian kode QR menggunakan aplikasi pembayaran yang mendukung QRIS.
- Kartu debit dan kredit: Memfasilitasi pembayaran melalui kartu dengan dukungan jaringan dan penyedia layanan terkait.
- Transfer bank: Digunakan untuk pembayaran tagihan, transaksi antarbisnis, maupun kebutuhan operasional lainnya.
- Uang elektronik: Mendukung transaksi dengan sumber dana berupa nilai uang elektronik, sesuai karakteristik dan ketentuan produk yang digunakan.
Perusahaan tidak harus menyediakan seluruh metode tersebut. Pemilihan kanal sebaiknya mempertimbangkan volume transaksi, profil pelanggan, biaya, kemudahan implementasi, serta kebutuhan pencatatan.
Baca juga: Apa yang Harus Ditanyakan kepada Penyedia Payment Gateway Sebelum Perusahaan Bekerja Sama?
2. Payment gateway dan pemrosesan transaksi
Payment gateway merupakan salah satu komponen dalam ekosistem pembayaran digital yang berfungsi menjembatani proses pembayaran antara kanal transaksi perusahaan dengan penyedia layanan pembayaran terkait.
Dalam transaksi online, alurnya secara umum dapat digambarkan sebagai berikut:
- Pelanggan memilih produk, layanan, atau tagihan yang akan dibayar.
- Sistem perusahaan menampilkan metode pembayaran yang tersedia.
- Pelanggan memilih metode dan mengirimkan instruksi pembayaran.
- Informasi transaksi diteruskan melalui infrastruktur pembayaran kepada pihak terkait untuk diproses.
- Status transaksi dikembalikan melalui respons sistem atau notifikasi.
- Perusahaan memperbarui status pembayaran dan mencocokkannya dengan catatan keuangan.
Perlu dipahami bahwa payment gateway, payment processor, bank, dan penyedia jasa pembayaran (PJP) memiliki fungsi serta kewenangan yang dapat berbeda. Perusahaan perlu mengetahui pihak mana yang menangani setiap tahapan transaksi, termasuk otorisasi, penerusan transaksi, penyelesaian dana, dan pelaporan.
3. Integrasi dengan sistem internal perusahaan
Setelah pembayaran diproses, informasi transaksi perlu diteruskan ke sistem internal agar tidak berhenti sebagai data yang hanya tersimpan di platform penyedia pembayaran.
Integrasi dapat dilakukan dengan:
- Enterprise Resource Planning (ERP).
- Accounting software dan sistem keuangan.
- Customer Relationship Management (CRM).
- Point of Sale (POS).
- Sistem billing dan invoicing.
- Database transaksi dan dashboard operasional.
Dengan integrasi yang tepat, status pembayaran dapat diperbarui secara otomatis, data pelanggan lebih mudah ditelusuri, dan tim Finance tidak perlu mengandalkan banyak sumber data yang terpisah.
7 Aspek yang Perlu Dievaluasi dalam Sistem Pembayaran Perusahaan

Memilih atau mempertahankan sistem pembayaran bisnis membutuhkan pertimbangan lintas departemen. Finance membutuhkan data transaksi yang akurat, IT memerlukan sistem yang kompatibel dan aman, sedangkan Operations membutuhkan proses yang stabil serta mudah dijalankan.
Berikut tujuh aspek yang dapat dijadikan kerangka evaluasi.
1. Efisiensi rekonsiliasi dan pencatatan transaksi
Rekonsiliasi merupakan proses mencocokkan catatan transaksi internal perusahaan dengan data pembayaran dari bank atau penyedia layanan.
Dalam operasional sehari-hari, proses ini membantu memastikan bahwa pembayaran yang tercatat di sistem benar-benar sesuai dengan dana yang diterima dan kewajiban yang harus diselesaikan.
Jika masih dilakukan secara manual, beberapa kendala yang mungkin muncul adalah:
- Perbedaan nominal antara laporan transaksi dan mutasi rekening.
- Transaksi yang sudah dibayar tetapi belum diperbarui statusnya.
- Kesulitan mengidentifikasi pembayaran yang tidak memiliki referensi jelas.
- Duplikasi pencatatan transaksi.
- Keterlambatan laporan keuangan harian atau bulanan.
Apa yang perlu dievaluasi?
Periksa apakah sistem dapat menyediakan laporan transaksi terstruktur, nomor referensi unik, informasi status pembayaran, waktu transaksi, nominal, serta data penyelesaian dana.
Idealnya, sistem juga mendukung ekspor data atau integrasi API agar proses pencocokan dapat diotomatisasi sesuai kebutuhan perusahaan.
Perlu dicatat, status pembayaran berhasil tidak selalu berarti dana sudah masuk ke rekening perusahaan. Tim Finance perlu membedakan status transaksi, proses penyelesaian dana (settlement), dan pencatatan penerimaan dana.
2. Kemampuan integrasi antarsistem
Perusahaan yang menggunakan beberapa aplikasi operasional perlu memastikan bahwa sistem pembayaran dapat berkomunikasi dengan infrastruktur teknologi yang sudah dimiliki.
Tanpa integrasi yang memadai, tim IT mungkin harus membuat proses pemindahan data secara manual atau mengembangkan solusi tambahan yang meningkatkan kompleksitas pemeliharaan.
Salah satu standar yang relevan dalam ekosistem pembayaran Indonesia adalah Standar Nasional Open API Pembayaran (SNAP).
Bank Indonesia menetapkan SNAP melalui Keputusan Gubernur Bank Indonesia No. 23/10/KEP.GBI/2021. Standar ini mencakup aspek teknis dan keamanan, struktur data, autentikasi, otorisasi, enkripsi, serta tata kelola layanan Open API Pembayaran.
Bagi perusahaan, hal ini relevan ketika mengevaluasi kemampuan integrasi antara penyedia layanan pembayaran, perbankan, dan aplikasi bisnis.
Apa yang perlu dievaluasi?
- Ketersediaan API dan dokumentasi teknis.
- Kompatibilitas dengan ERP, POS, dan accounting software.
- Kemampuan sinkronisasi status pembayaran.
- Mekanisme notifikasi transaksi melalui webhook atau metode lain.
- Pengelolaan akses API dan autentikasi.
- Ketersediaan lingkungan pengujian (sandbox).
- Mekanisme penanganan kegagalan integrasi dan pengiriman ulang data.
Baca juga: Payment Gateway untuk Perusahaan: 7 Hal yang Perlu Disiapkan Sebelum Implementasi
Integrasi yang baik membantu membangun aliran informasi yang konsisten dari proses pembayaran hingga pencatatan keuangan.
3. Keamanan transaksi dan perlindungan data
Setiap transaksi melibatkan informasi yang perlu dilindungi. Bergantung pada metode pembayaran dan arsitektur sistem, informasi tersebut dapat mencakup identitas pelanggan, detail transaksi, kredensial akses, hingga data kartu pembayaran.
Karena itu, keamanan perlu menjadi bagian dari evaluasi sejak tahap pemilihan penyedia layanan.
Beberapa aspek yang perlu diperiksa antara lain:
- Enkripsi data saat dikirimkan dan disimpan sesuai kebutuhan.
- Autentikasi dan pembatasan hak akses pengguna.
- Pemantauan aktivitas transaksi yang tidak wajar.
- Mekanisme deteksi dan penanganan fraud.
- Audit keamanan dan pengujian kerentanan.
- Pencatatan aktivitas sistem (audit trail).
- Prosedur penanganan insiden dan pemulihan layanan.
Untuk transaksi kartu, perusahaan juga perlu memahami relevansi Payment Card Industry Data Security Standard (PCI DSS). Standar yang dikembangkan PCI Security Standards Council ini menyediakan persyaratan teknis dan operasional untuk melindungi data akun pembayaran.
Cakupannya relevan bagi entitas yang menyimpan, memproses, atau mengirimkan data pemegang kartu, maupun pihak yang dapat memengaruhi keamanan lingkungan data kartu.
Perusahaan perlu mengidentifikasi tanggung jawab keamanan masing-masing pihak dalam kerja sama, termasuk apakah pemrosesan data kartu dilakukan langsung oleh perusahaan atau dialihkan kepada penyedia layanan yang memenuhi persyaratan terkait.
4. Keandalan dan skalabilitas sistem
Sistem pembayaran harus mampu menangani perubahan volume transaksi tanpa mengganggu kegiatan operasional.
Contohnya, perusahaan ritel dapat mengalami lonjakan transaksi ketika periode promosi berlangsung. Operator parkir mungkin menghadapi peningkatan transaksi pada jam sibuk atau musim liburan. Perusahaan dengan banyak cabang juga perlu memastikan sistem tetap berjalan konsisten di setiap lokasi.
Beberapa indikator yang perlu diperhatikan:
- Uptime atau tingkat ketersediaan layanan.
- Kapasitas pemrosesan transaksi.
- Waktu respons sistem.
- Kemampuan menangani lonjakan trafik.
- Frekuensi dan durasi gangguan.
- Ketersediaan backup dan disaster recovery.
- Service Level Agreement (SLA) dari penyedia layanan.
Jangan hanya mengandalkan klaim bahwa sistem memiliki uptime tinggi. Mintalah dokumentasi SLA, riwayat gangguan yang relevan, serta penjelasan mengenai prosedur pemulihan ketika terjadi kegagalan layanan.
5. Transparansi biaya dan efisiensi operasional
Biaya penggunaan sistem pembayaran sering kali tidak berhenti pada biaya transaksi. Ada komponen lain yang perlu diperhitungkan agar perusahaan mendapatkan gambaran Total Cost of Ownership (TCO).
Beberapa komponen biaya yang perlu diperiksa meliputi:
- Merchant Discount Rate (MDR), jika berlaku.
- Biaya administrasi atau biaya per transaksi.
- Biaya integrasi dan pengembangan sistem.
- Biaya pemeliharaan dan dukungan teknis.
- Biaya tambahan untuk fitur atau layanan tertentu.
- Biaya penanganan transaksi gagal, refund, atau dispute sesuai ketentuan penyedia.
Sebagai ilustrasi, perusahaan dengan 20.000 transaksi per bulan mungkin mendapatkan penawaran biaya transaksi yang terlihat kompetitif. Akan tetapi, apabila biaya integrasi, pemeliharaan, dan rekonsiliasi manual masih tinggi, total pengeluaran operasionalnya belum tentu efisien.
Karena itu, perbandingan biaya sebaiknya dilakukan dengan mempertimbangkan keseluruhan proses, bukan hanya tarif per transaksi.
6. Kepatuhan terhadap regulasi dan perizinan
Sistem pembayaran melibatkan aktivitas yang diatur oleh Bank Indonesia. Perusahaan perlu memahami status dan kewenangan penyedia layanan yang digunakan, terutama jika pihak tersebut menjalankan aktivitas yang termasuk dalam kategori penyelenggaraan jasa sistem pembayaran.
Regulasi yang perlu menjadi perhatian adalah Peraturan Bank Indonesia Nomor 10 Tahun 2025 tentang Pengaturan Industri Sistem Pembayaran (PBI PISP) yang berlaku sejak 31 Maret 2026.
Ketentuan ini memperkuat kerangka pengaturan industri sistem pembayaran, termasuk aktivitas penyelenggara, produk, tata kelola, manajemen risiko, infrastruktur teknologi informasi, dan pengawasan.
Bank Indonesia juga menggunakan kerangka penilaian TIKMI, yang mencakup:
- Transaksi.
- Interkoneksi.
- Kompetensi.
- Manajemen risiko.
- Infrastruktur teknologi informasi.
Dalam proses evaluasi, perusahaan dapat mempertimbangkan beberapa pertanyaan berikut:
- Apakah penyedia layanan memiliki izin atau persetujuan yang sesuai dengan aktivitasnya?
- Apakah ruang lingkup layanan yang ditawarkan sesuai dengan kewenangan penyedia?
- Bagaimana penyedia mengelola risiko operasional dan keamanan informasi?
- Apakah terdapat perjanjian kerja sama dan pembagian tanggung jawab yang jelas?
- Bagaimana mekanisme penanganan keluhan, sengketa, dan kegagalan transaksi?
Perusahaan dapat memeriksa informasi perizinan melalui kanal resmi Bank Indonesia dan meminta dokumen pendukung langsung kepada calon mitra.
7. Kualitas dukungan teknis dan layanan purnajual
Gangguan pembayaran dapat berdampak langsung pada penerimaan pendapatan dan kelancaran operasional. Karena itu, dukungan teknis menjadi salah satu aspek yang tidak boleh terlewatkan.
Sebelum bekerja sama, perusahaan sebaiknya mengevaluasi:
- Ketersediaan tim technical support.
- Jam operasional dan kanal komunikasi bantuan.
- Waktu respons terhadap laporan gangguan.
- Prosedur eskalasi masalah.
- Pendampingan integrasi dan implementasi.
- Dokumentasi teknis dan panduan penggunaan.
- Komitmen pemeliharaan serta pembaruan sistem.
Baca juga: Bagaimana Payment Gateway Mendukung Pertumbuhan Bisnis Jangka Panjang?
Penyedia yang memiliki proses dukungan jelas akan membantu perusahaan menangani kendala secara lebih terstruktur, terutama ketika sistem pembayaran menjadi bagian penting dari kegiatan operasional sehari-hari.
Checklist Evaluasi Sistem Pembayaran Bisnis
Agar proses evaluasi lebih mudah dilakukan, berikut ringkasan aspek yang dapat digunakan oleh tim Finance, IT, dan Operations sebagai acuan awal.
| Aspek Evaluasi | Pertanyaan Utama | Indikator yang Diperiksa |
|---|---|---|
| Rekonsiliasi | Apakah transaksi dapat dicocokkan secara otomatis? | Laporan terstruktur, nomor referensi, settlement |
| Integrasi | Apakah sistem terhubung dengan aplikasi internal? | API, webhook, ERP, POS, accounting |
| Keamanan | Bagaimana data dan transaksi dilindungi? | Enkripsi, autentikasi, audit, fraud monitoring |
| Keandalan | Apakah sistem mampu menangani lonjakan transaksi? | Uptime, SLA, kapasitas, disaster recovery |
| Biaya | Apakah seluruh biaya dapat dihitung secara transparan? | MDR, biaya transaksi, integrasi, pemeliharaan |
| Kepatuhan | Apakah penyedia memiliki izin sesuai aktivitasnya? | Perizinan BI, ruang lingkup layanan, kontrak |
| Dukungan | Bagaimana penyedia menangani kendala teknis? | Technical support, waktu respons, eskalasi |
Hasil checklist tersebut dapat digunakan untuk membuat daftar prioritas perbaikan. Perusahaan tidak harus mengganti seluruh infrastruktur sekaligus. Beberapa kebutuhan mungkin dapat diselesaikan melalui peningkatan integrasi, otomatisasi rekonsiliasi, atau penyesuaian prosedur operasional.
Bagaimana Sistem Pembayaran Modern Mendukung Kebutuhan Berbagai Industri?

Kebutuhan pembayaran setiap perusahaan memiliki karakteristik yang berbeda. Sistem yang sesuai untuk bisnis berbasis langganan belum tentu cocok untuk operator fasilitas dengan transaksi langsung di lokasi.
Berikut beberapa skenario penerapannya.
1. Perusahaan dengan banyak cabang dan titik transaksi
Perusahaan ritel, pengelola fasilitas, dan jaringan layanan biasanya memiliki transaksi yang tersebar di berbagai lokasi.
Jika setiap cabang menggunakan metode pencatatan yang berbeda, kantor pusat akan menghadapi tantangan dalam mengonsolidasikan laporan.
Sistem pembayaran yang terintegrasi dapat membantu perusahaan:
- Memantau transaksi dari berbagai cabang melalui satu sistem.
- Mengidentifikasi transaksi berdasarkan lokasi atau unit bisnis.
- Menyatukan format laporan pembayaran.
- Mempercepat proses rekonsiliasi.
- Mempermudah pemantauan performa transaksi setiap lokasi.
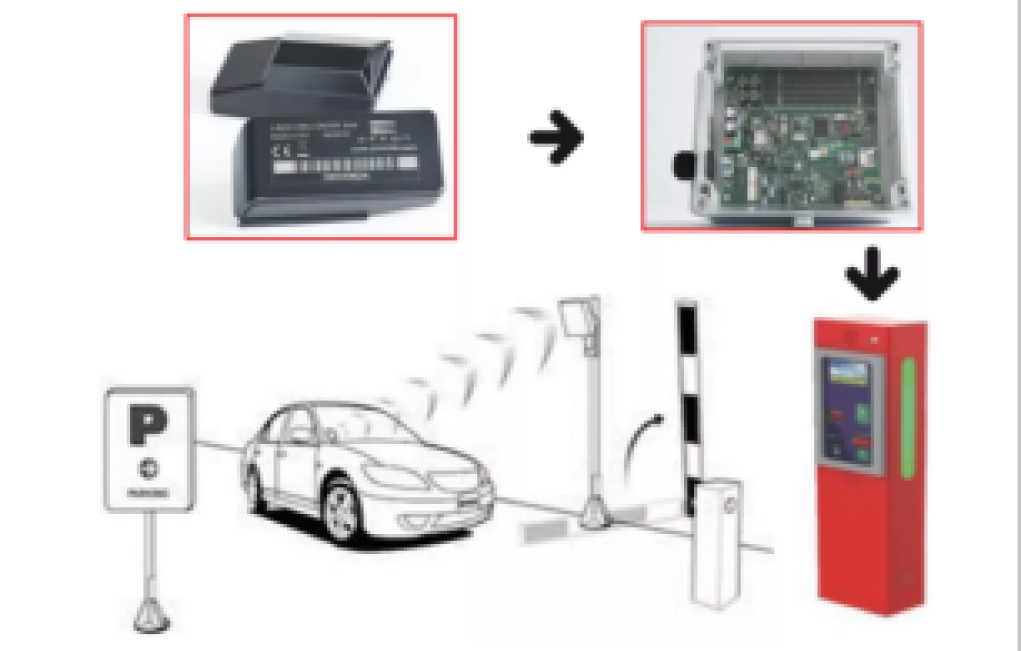
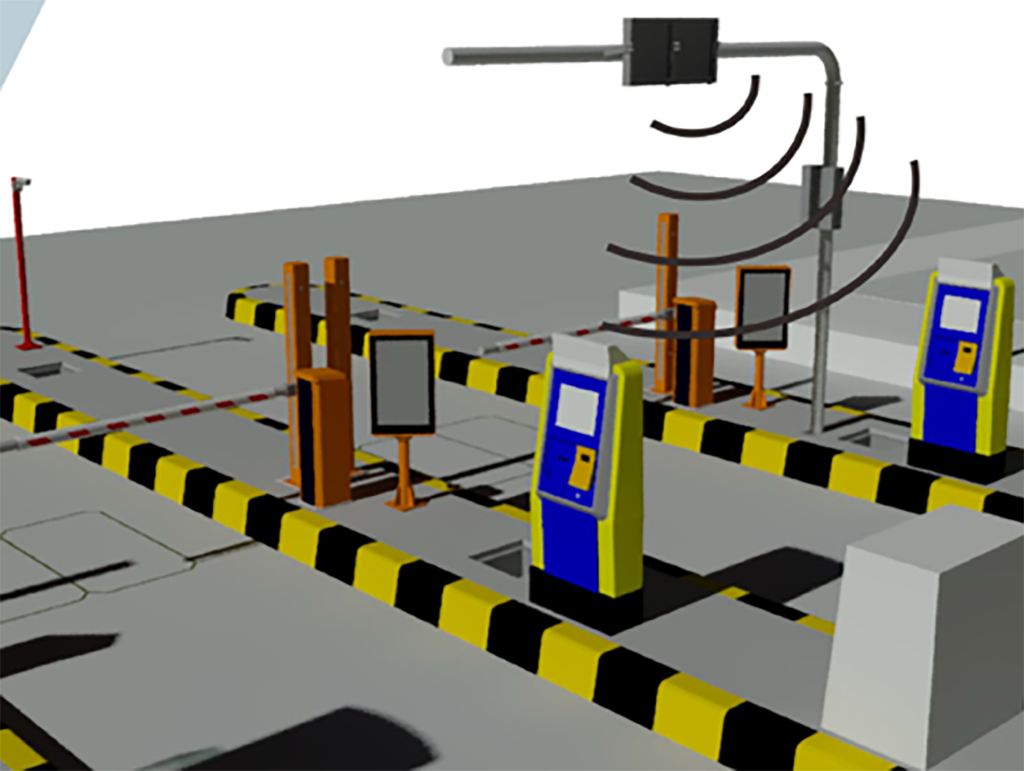
Sebagai contoh, pengelola fasilitas parkir yang beroperasi di beberapa gedung dapat membutuhkan integrasi antara sistem akses kendaraan, perangkat pembayaran, dan dashboard monitoring. Data transaksi perlu terhubung dengan informasi operasional agar pengelola dapat memantau aktivitas pembayaran secara lebih menyeluruh.
2. Perusahaan dengan transaksi tagihan dan pembayaran berulang
Perusahaan yang menyediakan layanan berbasis kontrak, keanggotaan, atau langganan membutuhkan pengelolaan pembayaran yang konsisten.
Tantangannya dapat berupa banyaknya tagihan jatuh tempo, pembayaran yang belum teridentifikasi, hingga kebutuhan memperbarui status pelanggan.
Integrasi pembayaran dengan sistem billing dapat membantu:
- Menghubungkan pembayaran dengan nomor tagihan.
- Memperbarui status pembayaran pelanggan.
- Mempermudah pelacakan transaksi yang belum terselesaikan.
- Menyediakan data untuk laporan piutang.
- Mengurangi pekerjaan administratif yang berulang.
Baca juga: 5 Tantangan Implementasi Payment Gateway yang Sering Terjadi di Perusahaan
3. Perusahaan dengan transaksi melalui berbagai kanal digital
Bisnis yang menerima pembayaran melalui website, aplikasi, maupun kanal penjualan lain perlu memastikan seluruh transaksi dapat dicatat secara konsisten.
Integrasi pembayaran memungkinkan perusahaan menghubungkan kanal penjualan dengan sistem pemrosesan transaksi dan aplikasi internal.
Dengan begitu, tim Finance dapat memperoleh data yang lebih terstruktur, sedangkan tim Operations memiliki visibilitas lebih baik terhadap status pembayaran.
4. Operator transportasi dan pengelola infrastruktur publik
Sektor transportasi dan infrastruktur memiliki kebutuhan pembayaran yang erat kaitannya dengan kelancaran layanan di lapangan.
Contohnya meliputi transaksi akses parkir, pembayaran fasilitas publik, dan layanan transportasi yang melibatkan banyak pengguna dalam waktu bersamaan.
Pada skenario ini, sistem pembayaran perlu mempertimbangkan kecepatan pemrosesan, ketersediaan perangkat, konektivitas, serta integrasi dengan sistem operasional yang digunakan.
Keandalan sistem menjadi faktor penting karena gangguan transaksi dapat memengaruhi antrean, akses pengguna, dan produktivitas petugas.
Kapan Perusahaan Perlu Mengevaluasi atau Mengganti Sistem Pembayaran?
Tidak semua kendala mengharuskan perusahaan mengganti penyedia layanan. Keputusan tersebut sebaiknya didasarkan pada akar masalah, kebutuhan bisnis, dan kemampuan sistem yang sudah digunakan.
Beberapa kondisi berikut dapat menjadi sinyal bahwa evaluasi lebih lanjut diperlukan:
- Volume transaksi meningkat, tetapi kapasitas sistem tidak berkembang.
- Rekonsiliasi masih mengandalkan spreadsheet dan pemeriksaan manual.
- Data pembayaran tersebar di beberapa platform yang tidak saling terhubung.
- Tim Finance kesulitan mendapatkan laporan transaksi secara tepat waktu.
- Integrasi dengan ERP, POS, atau aplikasi internal membutuhkan banyak proses tambahan.
- Gangguan sistem berulang dan dukungan teknis tidak memenuhi kebutuhan.
- Struktur biaya semakin sulit diprediksi.
- Perusahaan membutuhkan metode pembayaran atau skenario transaksi yang belum didukung sistem saat ini.
Sebelum menentukan penggantian, lakukan pemetaan proses pembayaran dari awal hingga akhir. Identifikasi tahapan yang paling banyak menyita waktu, sumber perbedaan data, dan titik yang berpotensi menimbulkan risiko.
Dari hasil tersebut, perusahaan dapat menentukan apakah solusinya berupa optimalisasi sistem yang sudah ada, integrasi tambahan, atau penggunaan penyedia layanan pembayaran yang lebih sesuai.
Mengapa Memilih Mitra Sistem Pembayaran yang Tepat Penting bagi Bisnis?
Sistem pembayaran memiliki keterkaitan dengan berbagai fungsi perusahaan. Keputusan memilih penyedia layanan akan memengaruhi proses transaksi, pencatatan keuangan, pengelolaan data, hingga pengalaman pelanggan.
Karena itu, perusahaan perlu mempertimbangkan beberapa hal sebelum menentukan mitra:
- Kesesuaian kebutuhan: Solusi harus menjawab permasalahan operasional yang benar-benar dihadapi perusahaan.
- Kemampuan integrasi: Sistem perlu dapat berkomunikasi dengan infrastruktur teknologi yang sudah digunakan.
- Keamanan dan kepatuhan: Penyedia harus memiliki tata kelola serta kewenangan sesuai aktivitas layanan yang dijalankan.
- Skalabilitas: Infrastruktur perlu mendukung perkembangan volume dan kompleksitas transaksi.
- Dukungan berkelanjutan: Implementasi, pemeliharaan, dan penanganan kendala perlu memiliki mekanisme yang jelas.
Memilih mitra yang tepat dapat membantu perusahaan membangun proses pembayaran yang lebih terukur, efisien, dan siap mengikuti perkembangan kebutuhan bisnis.
Baca juga: Keamanan Payment Gateway: Apa yang Harus Diperhatikan Perusahaan?
Evaluasi Kebutuhan Pembayaran Perusahaan Anda Bersama Intracs
Meningkatnya volume transaksi perlu diikuti dengan kesiapan sistem yang mampu mendukung proses pembayaran secara terintegrasi. Mulai dari penerimaan pembayaran, pemrosesan transaksi, pencatatan, hingga pemantauan operasional, setiap tahapan memiliki peran dalam menjaga kelancaran bisnis.
Melalui pengalaman di bidang teknologi pembayaran dan infrastruktur transaksi, PT Module Intracs Yasatama (Intracs) menghadirkan solusi yang dapat mendukung kebutuhan transaksi di berbagai sektor industri.

Salah satunya adalah IN-Payment, solusi payment gateway dari Intracs yang dapat menjadi bagian dari infrastruktur penerimaan pembayaran digital perusahaan. IN-Payment telah memperoleh izin Penyedia Jasa Pembayaran (PJP) Kategori II dari Bank Indonesia pada 2021.
Untuk perusahaan yang sedang mengevaluasi sistem pembayaran, pembahasan sebaiknya dimulai dengan memahami alur transaksi, kebutuhan integrasi, volume pembayaran, serta tantangan rekonsiliasi yang dihadapi.
Ingin mengetahui solusi pembayaran yang sesuai dengan kebutuhan operasional perusahaan Anda?
Konsultasikan kebutuhan bisnis Anda bersama tim Intracs untuk mendiskusikan opsi integrasi dan solusi pembayaran yang relevan dengan infrastruktur perusahaan.
Hubungi Intracs melalui informasi di bawah untuk memulai diskusi!
WhatsApp | Instagram | LinkedIn | Website
Referensi
- Bank Indonesia. Laporan Perekonomian Indonesia 2025, Bab 3: Bauran Kebijakan Bank Indonesia 2025. Baca laporan.
- Bank Indonesia. Standar Nasional Open API Pembayaran (SNAP). Baca ketentuan SNAP.
- Bank Indonesia. Peraturan Bank Indonesia Nomor 10 Tahun 2025 tentang Pengaturan Industri Sistem Pembayaran. Baca peraturan.
- Bank Indonesia. Peraturan Anggota Dewan Gubernur Nomor 32 Tahun 2025 tentang Pengaturan Industri Sistem Pembayaran. Baca peraturan.
- PCI Security Standards Council. PCI Data Security Standard (PCI DSS). Baca standar keamanan.




Leave a Reply