 Skip to content
Apa yang Harus Ditanyakan kepada Penyedia Payment Gateway Sebelum Perusahaan Bekerja Sama?

Sebelum Menandatangani Kontrak, Pastikan Sistem Pembayarannya Siap Mendukung Bisnis
Bagi perusahaan yang mengelola transaksi pelanggan, pembayaran vendor, tagihan layanan, atau penerimaan dana dari berbagai kanal, pemilihan mitra pembayaran memiliki konsekuensi langsung terhadap operasional dan arus kas. Sistem yang terlihat praktis saat demonstrasi belum tentu mampu memenuhi kebutuhan rekonsiliasi, keamanan data, dan volume transaksi ketika bisnis mulai berkembang.
Karena itu, proses pemilihan penyedia payment gateway sebaiknya tidak berhenti pada perbandingan biaya atau banyaknya metode pembayaran yang tersedia. Perusahaan perlu memahami siapa yang bertanggung jawab atas pemrosesan transaksi, bagaimana dana disalurkan, apa yang terjadi ketika pembayaran gagal, serta sejauh mana layanan tersebut dapat diintegrasikan dengan sistem internal.
Kebutuhan ini semakin relevan seiring pertumbuhan transaksi digital di Indonesia. Bank Indonesia melaporkan bahwa volume pembayaran digital mencapai 14,26 miliar transaksi pada triwulan IV 2025, tumbuh 39,21% dibandingkan periode yang sama tahun sebelumnya. Angka tersebut menggambarkan besarnya aktivitas pembayaran digital yang perlu ditopang oleh infrastruktur andal. Sumber: Bank Indonesia, Laporan Kebijakan Moneter Triwulan IV 2025.
Bagi perusahaan, pertanyaan yang tepat sejak awal dapat membantu mengurangi risiko implementasi, biaya tak terduga, dan ketergantungan pada sistem yang sulit dikembangkan. Berikut checklist yang dapat digunakan sebelum memutuskan kerja sama.
RINGKASAN ARTIKEL
Penyedia payment gateway sebaiknya dievaluasi berdasarkan legalitas, keamanan transaksi, biaya, metode pembayaran, integrasi sistem, settlement, dukungan teknis, dan skalabilitas. Sebelum menandatangani kontrak, perusahaan perlu memverifikasi dokumen kepatuhan, membandingkan total biaya, menguji alur transaksi, serta memastikan tanggung jawab setiap pihak tercantum dalam perjanjian.
Apa Itu Penyedia Payment Gateway dan Bagaimana Cara Kerjanya?
Penyedia payment gateway menawarkan layanan teknologi untuk membantu merchant menerima dan memproses pembayaran elektronik melalui kanal yang didukung. Dalam praktiknya, layanan ini dapat menghubungkan sistem perusahaan dengan jaringan pembayaran, bank, penyedia dompet digital, atau pihak lain yang terlibat dalam pemrosesan transaksi.
Bank Indonesia menjelaskan bahwa payment gateway merupakan layanan elektronik yang memungkinkan pedagang memproses transaksi menggunakan instrumen pembayaran seperti kartu, uang elektronik, dan kanal pembayaran tertentu. Penyelenggara payment gateway termasuk pihak yang wajib memiliki izin sesuai ketentuan Bank Indonesia. Sumber: Bank Indonesia, Kanal dan Layanan Sistem Pembayaran.
Dalam skenario pembayaran daring, alur transaksi umumnya berlangsung sebagai berikut:
- Pelanggan memilih produk atau layanan dan menentukan metode pembayaran.
- Sistem perusahaan mengirimkan permintaan pembayaran melalui integrasi yang tersedia.
- Informasi transaksi diteruskan untuk diproses oleh pihak terkait dalam jaringan pembayaran.
- Sistem menerima status transaksi, misalnya berhasil, ditolak, atau masih menunggu konfirmasi.
- Dana diselesaikan sesuai mekanisme dan jadwal settlement yang berlaku.
- Data transaksi digunakan untuk rekonsiliasi, pelaporan keuangan, dan penanganan kendala.
Detail alur dapat berbeda menurut metode pembayaran dan model kerja sama. Perusahaan juga perlu memastikan siapa yang menangani setiap tahapan, terutama ketika transaksi tertunda, terjadi pengembalian dana, atau terdapat selisih pencatatan.
Baca juga: Bagaimana Payment Gateway Membantu Efisiensi Operasional Perusahaan?
Payment gateway, payment processor, dan payment aggregator: apa bedanya?
Istilah dalam industri pembayaran terkadang digunakan secara bergantian, padahal cakupan layanan dan tanggung jawabnya dapat berbeda. Perusahaan sebaiknya menilai fungsi yang benar-benar disediakan oleh calon mitra, bukan hanya mengandalkan istilah pada materi pemasaran.
| Istilah | Fungsi umum | Hal yang perlu dikonfirmasi |
|---|---|---|
| Payment gateway | Memfasilitasi pertukaran informasi pembayaran antara sistem merchant dan jaringan pemrosesan | Apakah layanan mencakup metode pembayaran yang dibutuhkan dan bagaimana integrasinya? |
| Payment processor | Memproses atau meneruskan data transaksi sesuai peran dalam jaringan pembayaran | Pihak mana yang menangani otorisasi, pemrosesan, dan respons transaksi? |
| Payment aggregator | Mengonsolidasikan akses merchant ke sejumlah metode atau penyedia pembayaran melalui satu layanan | Siapa pihak berizin yang memproses transaksi dan menyalurkan dana? |
| Bank atau penyedia jasa pembayaran | Menyediakan aktivitas pembayaran sesuai izin dan ruang lingkup usahanya | Apakah izin serta aktivitas yang dijalankan sesuai dengan model kerja sama? |
Tabel tersebut merupakan gambaran fungsional, bukan klasifikasi hukum yang berlaku universal. Satu perusahaan dapat menjalankan beberapa fungsi sekaligus, bergantung pada model bisnis dan izin yang dimilikinya.
8 Pertanyaan yang Wajib Diajukan kepada Penyedia Payment Gateway

Gunakan pertanyaan berikut ketika melakukan vendor discovery, meminta proposal, atau mengikuti presentasi produk. Jawaban yang baik seharusnya dapat diverifikasi melalui dokumen, demonstrasi sistem, ketentuan layanan, atau kesepakatan tertulis.
1. Apakah perusahaan memiliki izin dan status regulasi yang sesuai?
Legalitas adalah titik awal evaluasi. Di Indonesia, penyelenggaraan payment gateway merupakan bagian dari aktivitas sistem pembayaran yang berada dalam lingkup pengaturan Bank Indonesia.
Jangan hanya meminta logo atau pernyataan bahwa penyedia telah memenuhi regulasi. Mintalah identitas badan usaha, nama badan hukum yang menandatangani kontrak, serta informasi izin atau status penyelenggaraan yang relevan dengan aktivitas yang ditawarkan.
Pertanyaan yang dapat diajukan:
- Apa nama badan hukum yang menyediakan layanan dan menerima kewajiban kontraktual?
- Apakah perusahaan memiliki izin Bank Indonesia yang relevan, atau bertindak melalui mitra berizin?
- Jika menggunakan mitra, siapa pihak tersebut dan apa peran masing-masing dalam pemrosesan transaksi?
- Siapa yang bertanggung jawab atas settlement, pengembalian dana, pengaduan, dan insiden?
- Apakah terdapat dokumen kepatuhan yang dapat diperiksa oleh tim legal dan compliance kami?
Bank Indonesia menyediakan informasi perizinan bagi penyelenggara jasa sistem pembayaran. Perusahaan dapat menggunakannya sebagai titik awal pemeriksaan, kemudian meminta konfirmasi tertulis kepada calon vendor mengenai status dan ruang lingkup aktivitasnya. Referensi resmi: Perizinan Penyelenggara Jasa Sistem Pembayaran.
Red flag: Vendor menghindari pertanyaan mengenai badan hukum, tidak dapat menjelaskan peran mitra pembayaran, atau memberikan klaim perizinan tanpa bukti yang memadai.
Baca juga: Payment Gateway Berizin Bank Indonesia: Ini yang Harus Dipahami Perusahaan
2. Metode pembayaran apa saja yang didukung?
Cakupan metode pembayaran harus sesuai dengan kebiasaan pelanggan dan model transaksi perusahaan. Untuk sebagian bisnis, QRIS dan virtual account mungkin sudah memadai. Perusahaan lain dapat memerlukan transfer bank, kartu, dompet digital, atau kanal pembayaran tambahan.
Tanyakan apakah metode yang tersedia dapat digunakan langsung melalui satu integrasi, apakah ada persyaratan khusus untuk mengaktifkannya, dan apakah setiap metode memiliki biaya serta jadwal settlement berbeda.
Periksa pula dukungan terhadap kebutuhan seperti:
- Pembayaran satu kali dan pembayaran berulang, jika relevan.
- Tagihan dengan nominal tetap maupun dinamis.
- Pembayaran melalui website, aplikasi, atau kanal fisik.
- Notifikasi status pembayaran secara otomatis.
- Pengembalian dana dan penanganan transaksi kedaluwarsa.
- Pelaporan transaksi lintas metode pembayaran.
Jangan menganggap seluruh fitur tersedia hanya karena vendor mencantumkan metode pembayaran tertentu. Mintalah matriks fitur per kanal, termasuk batas transaksi, waktu pemrosesan, ketentuan aktivasi, dan keterbatasan teknisnya.
3. Berapa biaya payment gateway yang sebenarnya?
Tarif transaksi merupakan komponen penting, tetapi biaya terendah belum tentu menghasilkan total biaya operasional terendah. Perusahaan perlu menghitung seluruh biaya yang muncul selama implementasi dan penggunaan layanan.
Komponen yang perlu diperiksa antara lain:
| Komponen biaya | Pertanyaan kepada vendor |
|---|---|
| Merchant Discount Rate (MDR) atau biaya transaksi | Berapa tarif untuk setiap metode pembayaran dan bagaimana dasar perhitungannya? |
| Biaya tetap per transaksi | Apakah terdapat biaya tambahan di luar persentase transaksi? |
| Biaya implementasi | Apakah onboarding, konfigurasi, atau integrasi dikenakan biaya? |
| Biaya bulanan | Apakah terdapat biaya berlangganan, minimum transaksi, atau minimum pembayaran? |
| Refund dan pembatalan | Apakah pengembalian dana atau pembatalan transaksi dikenakan biaya? |
| Settlement | Apakah ada biaya pencairan, biaya transfer, atau ketentuan khusus? |
| Dukungan teknis | Apakah layanan support, lingkungan pengujian, dan perubahan integrasi termasuk dalam paket? |
Mintalah simulasi biaya menggunakan data transaksi perusahaan sendiri. Sebagai contoh, apabila perusahaan memproses 10.000 transaksi per bulan, bandingkan total biaya untuk nilai transaksi rata-rata, campuran metode pembayaran, dan kemungkinan pengembalian dana yang realistis.
Pastikan pula penawaran mencantumkan pajak yang berlaku, tarif untuk setiap kanal, masa berlaku harga, serta kondisi yang memungkinkan perubahan biaya.
Tip procurement: Bandingkan total cost of ownership selama periode kontrak, bukan hanya satu angka tarif transaksi di halaman harga. Biaya integrasi, rekonsiliasi manual, dan penanganan kegagalan pembayaran juga dapat memengaruhi biaya sebenarnya.
4. Bagaimana keamanan data dan penanganan fraud dijalankan?
Integrasi pembayaran melibatkan informasi transaksi dan dapat bersinggungan dengan data pelanggan. Perusahaan perlu mengetahui bagaimana vendor melindungi informasi tersebut, membatasi akses, memantau aktivitas mencurigakan, serta merespons insiden keamanan.
Ajukan pertanyaan berikut:
- Data apa yang dikumpulkan, diproses, disimpan, dan dibagikan kepada pihak ketiga?
- Bagaimana enkripsi data diterapkan ketika data dikirimkan dan disimpan?
- Apakah terdapat kontrol akses berbasis peran, pencatatan aktivitas, dan proses audit?
- Bagaimana vendor mendeteksi transaksi mencurigakan dan mengelola potensi fraud?
- Apakah vendor memiliki prosedur respons insiden dan pemberitahuan kepada klien?
- Bagaimana penghapusan atau pengembalian data dilakukan setelah kontrak berakhir?
Jika pemrosesan kartu termasuk dalam cakupan layanan, tanyakan mengenai relevansi dan status kepatuhan terhadap Payment Card Industry Data Security Standard (PCI DSS). Mintalah bukti yang sesuai dengan peran vendor, bukan sekadar klaim umum bahwa sistemnya aman.
Perusahaan juga perlu meninjau kewajiban pelindungan data pribadi berdasarkan Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi, termasuk pembagian peran, dasar pemrosesan, pengamanan data, dan penanganan insiden yang relevan dengan model kerja sama.
Baca juga: Payment Gateway untuk Perusahaan: 7 Hal yang Perlu Disiapkan Sebelum Implementasi
Kepatuhan vendor tidak otomatis menghapus kewajiban perusahaan sendiri. Tim legal, IT, dan compliance perlu memastikan tanggung jawab setiap pihak dijabarkan dengan jelas.
5. Bagaimana integrasi dengan sistem internal dilakukan?

Payment gateway yang sesuai perlu bekerja dengan arsitektur teknologi perusahaan saat ini, sekaligus mendukung pengembangan di masa depan.
Untuk perusahaan yang menggunakan ERP, sistem billing, CRM, aplikasi pelanggan, atau sistem pengelolaan transaksi, integrasi yang kurang tepat dapat menambah pekerjaan manual dan meningkatkan risiko kesalahan pencatatan.
Pertanyaan yang perlu diajukan:
- Apakah tersedia API dan dokumentasi teknis yang lengkap?
- Apakah vendor menyediakan sandbox untuk pengujian sebelum implementasi?
- Bagaimana sistem menerima notifikasi pembayaran, termasuk webhook dan mekanisme verifikasinya?
- Apakah tersedia fitur pencarian transaksi, laporan, dan ekspor data?
- Bagaimana sistem menangani notifikasi berulang, transaksi duplikat, dan status pembayaran yang terlambat?
- Berapa estimasi waktu implementasi dan sumber daya yang dibutuhkan dari tim internal?
- Apakah tersedia dukungan teknis selama pengujian dan peluncuran?
Satu hal yang sering luput dari evaluasi adalah rekonsiliasi otomatis. Sistem pembayaran dapat menerima transaksi dengan baik, tetapi tim finance tetap kesulitan apabila data settlement tidak cocok dengan catatan invoice atau laporan internal.
Mintalah demonstrasi alur lengkap menggunakan skenario yang menyerupai operasional perusahaan. Uji pembayaran berhasil, pembayaran gagal, transaksi tertunda, refund, dan pencocokan transaksi dengan laporan keuangan.
6. Kapan dana diterima dan bagaimana settlement dilakukan?
Status pembayaran berhasil belum tentu berarti dana langsung tersedia di rekening perusahaan. Waktu settlement bergantung pada metode pembayaran, ketentuan vendor, jadwal operasional, dan proses pihak terkait.
Pastikan calon mitra menjelaskan:
- Jadwal settlement untuk setiap metode pembayaran.
- Perbedaan hari kalender dan hari kerja.
- Jam batas pemrosesan serta perlakuan terhadap hari libur.
- Potongan biaya dan komponen yang memengaruhi jumlah dana diterima.
- Prosedur ketika settlement terlambat atau dana tidak cocok dengan laporan.
- Ketersediaan laporan settlement dan bukti transaksi.
- Mekanisme eskalasi jika terjadi selisih pencairan.
Perusahaan dengan volume transaksi besar atau kebutuhan arus kas yang ketat sebaiknya meminta contoh laporan settlement dan melakukan simulasi rekonsiliasi sebelum penandatanganan kontrak.
7. Seberapa andal layanan dan dukungan teknisnya?
Gangguan pembayaran dapat menunda transaksi pelanggan, menghambat layanan, dan meningkatkan beban tim operasional. Karena itu, perusahaan perlu menilai kesiapan vendor menghadapi masalah, bukan hanya performa saat sistem berjalan normal.
Mintalah informasi tentang:
- Target ketersediaan layanan atau uptime dan cara pengukurannya.
- Target waktu respons serta penyelesaian insiden.
- Jam operasional tim support dan jalur eskalasi.
- Status page atau mekanisme pemberitahuan gangguan.
- Prosedur pemulihan layanan dan kesinambungan bisnis.
- Riwayat insiden yang relevan dan langkah mitigasinya.
- Dukungan saat volume transaksi meningkat tajam.
Periksa pula apakah Service Level Agreement (SLA) mencantumkan definisi gangguan, pengecualian, metode perhitungan uptime, dan konsekuensi jika target tidak terpenuhi.
Angka uptime yang tinggi tidak cukup jika definisinya tidak jelas atau tidak disertai prosedur pemulihan yang dapat diuji.
8. Apakah layanan dapat mengikuti pertumbuhan dan perubahan kebutuhan perusahaan?
Kebutuhan transaksi hari ini mungkin berbeda dengan kebutuhan satu atau dua tahun mendatang. Perusahaan dapat menambah kanal penjualan, membuka lokasi baru, mengubah sistem billing, atau memperluas layanan kepada pelanggan korporat.
Untuk mengurangi risiko migrasi di kemudian hari, tanyakan:
- Bagaimana kapasitas sistem ketika volume transaksi meningkat?
- Apakah terdapat batas transaksi atau nominal yang perlu diperhatikan?
- Bagaimana penambahan metode pembayaran dan kanal baru dilakukan?
- Apakah vendor mendukung perubahan API atau versi integrasi dengan dokumentasi yang memadai?
- Bagaimana proses migrasi data jika perusahaan berpindah penyedia?
- Apa saja ketentuan penghentian kontrak, termasuk masa pemberitahuan dan biaya keluar?
- Bagaimana akses terhadap riwayat transaksi dan laporan setelah kerja sama berakhir?
Baca juga: Bagaimana Payment Gateway Mendukung Pertumbuhan Bisnis Jangka Panjang?
Jawaban atas pertanyaan ini membantu perusahaan mengukur risiko ketergantungan pada satu vendor. Fleksibilitas kontrak, portabilitas data, dan dukungan migrasi layak menjadi bagian dari evaluasi sejak awal.
Cara Memilih Payment Gateway: Gunakan Checklist Evaluasi Vendor
Setelah sesi presentasi dan pengumpulan dokumen, tim procurement dapat menyusun penilaian terstruktur agar keputusan tidak terlalu bergantung pada harga atau kesan saat demonstrasi.
Berikut contoh matriks evaluasi awal yang dapat disesuaikan dengan kebutuhan perusahaan.
| Kriteria evaluasi | Bobot contoh | Bukti yang perlu diperiksa |
|---|---|---|
| Legalitas dan kepatuhan | 20% | Identitas badan hukum, izin relevan, dan dokumen kepatuhan |
| Keamanan dan pengelolaan risiko | 20% | Dokumentasi kontrol keamanan, prosedur insiden, dan bukti kepatuhan yang relevan |
| Integrasi dan rekonsiliasi | 20% | Dokumentasi API, hasil sandbox, webhook, dan contoh laporan |
| Biaya dan settlement | 15% | Penawaran terperinci, simulasi biaya, dan ketentuan pencairan |
| Keandalan dan dukungan | 15% | SLA, prosedur eskalasi, serta rencana pemulihan layanan |
| Skalabilitas dan fleksibilitas kontrak | 10% | Batas kapasitas, ketentuan perubahan layanan, dan prosedur migrasi |
| Total | 100% |
Bobot tersebut merupakan contoh, bukan standar industri. Perusahaan dapat menaikkan bobot keamanan untuk transaksi berisiko tinggi atau integrasi untuk lingkungan dengan banyak sistem internal.
Untuk setiap kriteria, tim dapat memberi skor 1 sampai 5 berdasarkan bukti yang telah diverifikasi. Bedakan jawaban yang baru berupa janji penjualan dari kemampuan yang sudah ditunjukkan melalui dokumen, demonstrasi, atau pengujian.
Beberapa kondisi sebaiknya menjadi gating criteria, yaitu persyaratan yang wajib dipenuhi sebelum skor akhir dipertimbangkan. Legalitas yang tidak jelas, pengamanan data yang tidak memadai, atau ketidakmampuan memenuhi kebutuhan settlement dapat menjadi alasan untuk menghentikan evaluasi lebih awal.
Penerapan Payment Gateway dalam Berbagai Kebutuhan Bisnis

Kebutuhan pembayaran perusahaan tidak selalu sama. Pemilihan vendor akan lebih akurat jika tim mengevaluasi alur transaksi berdasarkan aktivitas operasional yang sebenarnya.
Perusahaan dengan sistem billing dan pembayaran tagihan
Perusahaan yang menerbitkan invoice secara berkala membutuhkan keterkaitan antara identitas pelanggan, nomor tagihan, nominal pembayaran, status transaksi, dan pencatatan keuangan.
Dalam skenario ini, integrasi API, notifikasi pembayaran, pencocokan otomatis, dan laporan settlement menjadi prioritas. Tim finance juga perlu memastikan bagaimana sistem membedakan pembayaran parsial, pembayaran ganda, dan tagihan yang sudah kedaluwarsa.
Pengelola fasilitas, parkir, dan layanan di lokasi fisik
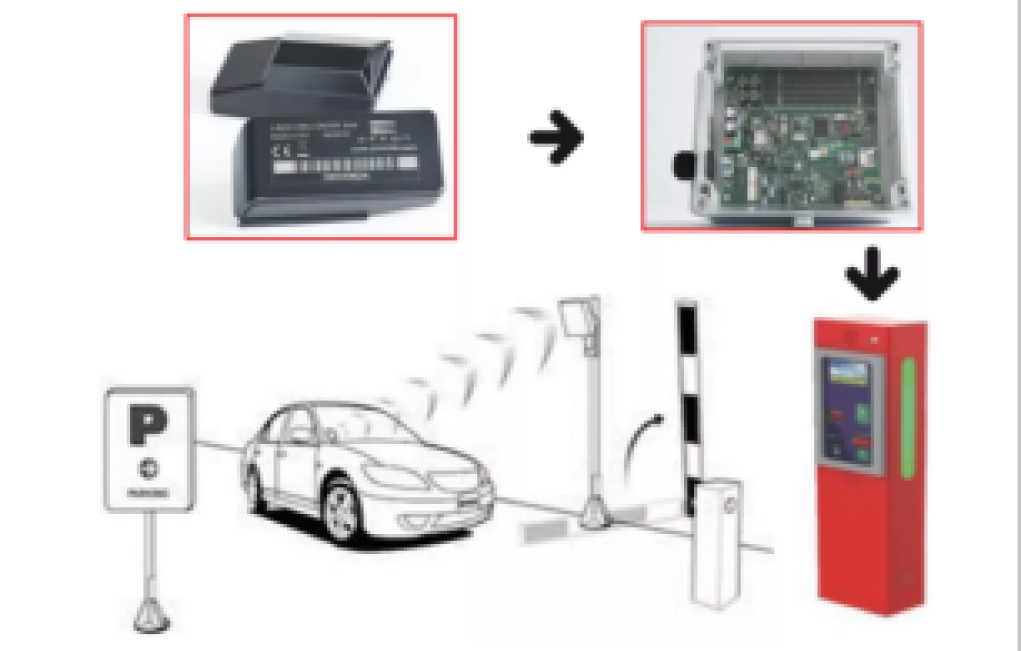
Pengelola parkir, gedung, kawasan komersial, atau fasilitas publik dapat membutuhkan pembayaran melalui QRIS, kartu, atau kanal lain sesuai desain operasionalnya.
Selain dukungan metode pembayaran, evaluasi perlu mencakup kecepatan konfirmasi transaksi, integrasi dengan sistem operasional di lokasi, pencatatan pendapatan per lokasi, dan penanganan gangguan ketika pelanggan sedang melakukan pembayaran.
Untuk operasional yang menggabungkan transaksi fisik dan digital, perusahaan sebaiknya memastikan data dari perangkat lapangan, sistem pengelolaan, dan penyedia pembayaran dapat direkonsiliasi dengan konsisten.
Perusahaan dengan banyak cabang atau unit bisnis
Organisasi dengan banyak cabang membutuhkan visibilitas transaksi berdasarkan lokasi, unit usaha, atau pusat biaya. Laporan yang hanya menampilkan total transaksi perusahaan dapat menambah beban kerja ketika finance harus menelusuri selisih dari setiap cabang.
Tanyakan apakah vendor mendukung identifikasi transaksi per lokasi, ekspor data terstruktur, pengaturan akses berdasarkan peran, dan konsolidasi laporan lintas unit.
Institusi dengan kebutuhan audit dan pelaporan
Perusahaan besar dan institusi yang menerapkan proses audit formal memerlukan dokumentasi yang dapat ditelusuri. Riwayat perubahan status transaksi, akses pengguna, laporan settlement, serta prosedur penanganan keluhan perlu tersedia sesuai kebutuhan dan ketentuan yang berlaku.
Pada skenario ini, keterlacakan data dan pembagian tanggung jawab sering kali sama pentingnya dengan kemudahan pembayaran pelanggan.
Baca juga: 5 Tantangan Implementasi Payment Gateway yang Sering Terjadi di Perusahaan
Dokumen yang Perlu Diminta Sebelum Kerja Sama
Selain jawaban saat presentasi, kumpulkan dokumen yang memungkinkan tim memverifikasi klaim vendor. Kelengkapan dokumen dapat berbeda sesuai skala kerja sama, jenis transaksi, dan model penyediaan layanan.
Gunakan daftar berikut sebagai titik awal:
- Profil perusahaan dan identitas badan hukum.
- Informasi izin atau status regulasi yang relevan.
- Proposal komersial dan rincian seluruh biaya.
- Perjanjian kerja sama serta ketentuan penghentian layanan.
- Service Level Agreement (SLA).
- Dokumentasi API dan panduan integrasi.
- Dokumen keamanan dan kepatuhan yang relevan.
- Ketentuan settlement, refund, dan penanganan sengketa.
- Contoh laporan transaksi dan settlement.
- Prosedur eskalasi, respons insiden, dan pemulihan layanan.
- Ketentuan pemrosesan, penyimpanan, dan penghapusan data.
Libatkan tim legal, IT, finance, procurement, serta compliance sesuai kebutuhan. Penilaian lintas fungsi membantu memastikan bahwa solusi yang dipilih layak secara teknis, operasional, dan komersial.
FAQ Seputar Penyedia Payment Gateway
Apakah penyedia payment gateway wajib memiliki izin Bank Indonesia?
Penyelenggara payment gateway di Indonesia termasuk penyelenggara jasa sistem pembayaran yang wajib memperoleh izin sesuai ketentuan yang berlaku. Jika calon vendor menyediakan layanan melalui mitra, perusahaan perlu memeriksa identitas, status izin, dan pembagian tanggung jawab pihak yang terlibat. Referensi Bank Indonesia.
Berapa biaya payment gateway untuk perusahaan?
Biayanya bergantung pada metode pembayaran, struktur tarif, volume transaksi, dan ketentuan komersial vendor. Perusahaan sebaiknya meminta penawaran per metode pembayaran dan menghitung total biaya, termasuk implementasi, biaya tetap, refund, serta settlement jika berlaku.
Berapa lama integrasi payment gateway membutuhkan waktu?
Tidak ada satu durasi yang berlaku untuk semua perusahaan. Waktu implementasi dipengaruhi oleh kompleksitas sistem internal, kelengkapan dokumentasi API, proses verifikasi merchant, kebutuhan pengujian, dan ketersediaan tim teknis. Mintalah rencana implementasi dengan tahapan, dependensi, serta kriteria penerimaan yang jelas.
Apa perbedaan payment gateway dan QRIS?
QRIS adalah standar nasional untuk pembayaran menggunakan kode QR yang ditetapkan Bank Indonesia. Payment gateway merupakan layanan pemrosesan pembayaran elektronik yang dapat mendukung metode tertentu, termasuk QRIS jika tersedia dalam cakupan layanannya. Keduanya memiliki fungsi berbeda dan dapat digunakan bersama dalam alur penerimaan pembayaran.
Bagaimana perusahaan mengetahui payment gateway yang sesuai?
Mulailah dengan memetakan metode pembayaran, volume transaksi, kebutuhan integrasi, persyaratan keamanan, proses settlement, dan anggaran. Bandingkan vendor menggunakan kriteria yang sama, verifikasi dokumennya, lalu uji skenario transaksi yang paling sering terjadi dalam operasional perusahaan.
Pilih Mitra Pembayaran Berdasarkan Kebutuhan Operasional
Memilih penyedia payment gateway membutuhkan evaluasi yang mencakup legalitas, keamanan, biaya, integrasi, settlement, dukungan teknis, dan kesiapan menghadapi pertumbuhan bisnis. Semakin jelas kebutuhan perusahaan dan bukti yang diminta dari calon vendor, semakin mudah tim mengukur risiko serta membandingkan penawaran secara objektif.

Bagi perusahaan yang ingin mengevaluasi integrasi pembayaran sebagai bagian dari pengembangan sistem operasional, IN-Payment dari Intracs sebagai penyedia payment gateway dapat menjadi salah satu pihak yang diajak berdiskusi mengenai kebutuhan solusi pembayaran dan integrasi yang relevan. Sesuaikan pembahasan dengan ruang lingkup layanan yang dibutuhkan, kanal transaksi, serta persyaratan teknis dan kepatuhan perusahaan.
Siapkan kebutuhan transaksi dan daftar pertanyaan vendor Anda, lalu diskusikan opsi integrasi pembayaran bersama tim Intracs melalui link di bawah. Dengan kebutuhan dan kriteria evaluasi yang jelas sejak awal, perusahaan dapat melangkah menuju proses pemilihan mitra yang lebih terukur.




Leave a Reply